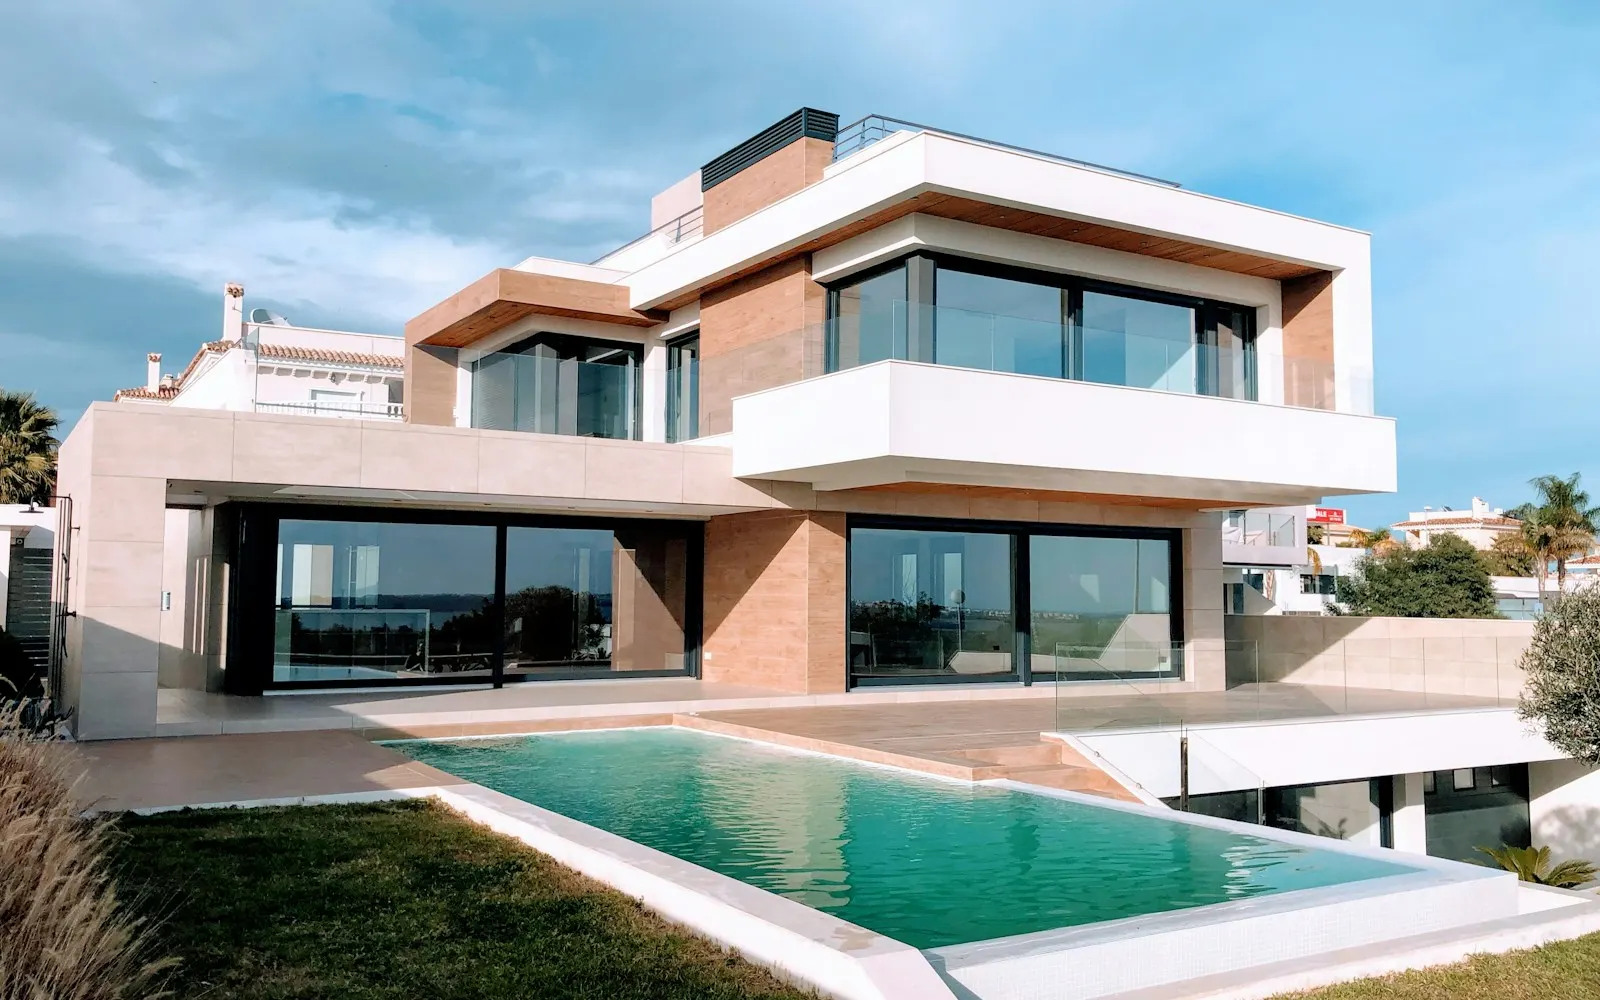
Seu imóvel já vale muito. Faça esse valor trabalhar por você.
Refinanciar é usar o patrimônio que você já tem como garantia de um crédito longo e barato. Sem vender, sem mudar, sem perder a posse.
Para quem é
Refinanciamento de imóvel: faz sentido para você?
- Proprietários de imóvel quitado avaliado a partir de R$ 400 mil
- Quem tem financiamento com saldo devedor baixo e quer liberar capital
- Quem quer investir, reorganizar finanças ou aproveitar uma oportunidade
Até 60% do valor do imóvel
Crédito entre 50% e 60% da avaliação, de R$ 150 mil a vários milhões.
Você continua no imóvel
Mora, aluga ou usa comercialmente. Nada muda.
Prazo de até 20 anos
Parcelas leves e previsíveis, com carência de 3 meses.
Recurso livre
Sem destinação obrigatória: use como fizer mais sentido.
Como estruturamos
Como funciona nesse caso
Solicitamos a matrícula atualizada, cotamos o crédito nos fundos parceiros e agendamos a vistoria. Se houver saldo de financiamento, ele pode ser quitado com parte do novo crédito. O contrato é registrado em cartório e o valor líquido cai na sua conta.
Como funciona
Cinco etapas. Você acompanha cada uma, e entende cada uma.
Com a matrícula regular, o caminho até o crédito na conta leva de 3 a 4 semanas.
- 01
Simulação e pré-qualificação
Você informa o valor aproximado do imóvel e quanto precisa. No mesmo dia útil dizemos se a operação é viável, e, se não for, dizemos isso também.
Mesmo dia - 02
Cotação nos fundos parceiros
Apresentamos sua operação aos nossos fundos parceiros e comparamos as condições disponíveis para encontrar a solução mais adequada ao seu perfil. Negociamos taxas, prazos e limites, antecipando exigências para tornar o processo mais ágil e transparente.
5 a 10 dias - 03
Avaliação do imóvel
Um engenheiro credenciado pela instituição financeira realiza a avaliação técnica do imóvel. O laudo considera as características e condições da propriedade e serve de referência para definir o valor de crédito que poderá ser liberado.
Poucos dias - 04
Assinatura e registro em cartório
Contrato assinado e alienação fiduciária registrada na matrícula. É a etapa mais burocrática do processo, e a que mais atrasa quando ninguém acompanha. Nós acompanhamos.
Cerca de 10 dias úteis - 05
Crédito na conta
O valor líquido cai direto na sua conta. E o nosso contato continua durante todo o contrato.
Liberação
Tire suas dúvidas
Dúvidas sobre refinanciamento de imóvel
Perguntas frequentes
Imóvel financiado pode ser refinanciado?
Em muitos casos, sim, desde que o saldo devedor seja compatível com o valor a liberar. Avaliamos na pré-qualificação.
Qual a diferença para vender o imóvel?
Você mantém o patrimônio (e sua valorização) enquanto acessa parte do valor em crédito de longo prazo.
Imóvel rural ou sem matrícula?
Não. Os fundos exigem imóvel urbano com matrícula regularizada.
Posso continuar morando ou usando o imóvel?
Sim. O imóvel fica como garantia (alienação fiduciária), mas continua seu: você segue morando, alugando ou usando normalmente. No seu dia a dia nada muda.
Tenho restrição no CPF. Consigo o crédito?
Em muitos casos, sim. Como existe garantia real, os fundos analisam o imóvel e a capacidade de pagamento, não apenas o score, e por isso passam operações que os bancos recusam. Não é garantia de aprovação, e quem prometer isso está mentindo.
Qual o valor mínimo do imóvel e do crédito?
Trabalhamos com imóveis urbanos avaliados a partir de R$ 400 mil, com matrícula regularizada. O crédito começa em R$ 150 mil e normalmente fica entre 50% e 60% do valor da avaliação.
Outras soluções
Veja também
Quitar e unificar dívidas
O rotativo do cartão passa de 12% ao mês. O crédito com garantia de imóvel começa em 1,19% + IPCA. Dá para unificar tudo em uma parcela só, com até 20 anos para pagar.
Saiba mais
Capital de giro para empresas
Capital de giro sem garantia custa de 4% a 6% ao mês. Com o imóvel como garantia, sua empresa acessa crédito a partir de 1,19% a.m. + IPCA, com prazo de até 20 anos.
Saiba mais
Crédito para negativados
Banco olha primeiro o score. Os fundos parceiros olham o imóvel e a capacidade de pagamento. Por isso passam operações que o banco recusa, sem que isso seja promessa de aprovação.
Saiba maisPróximo passo
Quer ver os números do seu caso antes de decidir qualquer coisa?
Simulação gratuita, sem compromisso e sem consulta ao SPC/Serasa nesta etapa. Resposta de uma pessoa, no mesmo dia útil. Olhar não é decidir.